روش FIFO و LIFO چیست و کدام برای مدیریت انبار بهتر است؟
فهرست مطالب
مقدمه: وقتی انبار با اعداد شما حرف نمیزند
شما هر ماه چند بار خرید میکنید؛ هر بار با قیمتی متفاوت. وقتی یک واحد از همان کالا را میفروشید، با یک سؤال حسابداری روبهرو میشوید: این یک واحد را با چه بهایی در دفاتر «خارج» حساب کنید؟ اگر جواب این سؤال را به درستی ندهید، موجودی انبار و سود گزارششده هر دو اشتباه میشوند و در پایان سال، هم انبارگردانی به کابوس تبدیل میشود و هم ممیز مالیاتی با دفاتر شما مشکل پیدا میکند.
این درد فقط برای شرکتهای بزرگ نیست. یک فروشگاه لوازم یدکی، یک سوپرمارکت محله یا یک فروشنده عمده لوازم الکترونیک هم با همین مسئله دست و پنجه نرم میکند: روشهای مختلفی برای «ارزشیابی خروج از انبار» وجود دارد که دو تا از معروفترین آنها FIFO و LIFO هستند. انتخاب روش درست، هم روی عدد سود شما اثر میگذارد و هم روی انطباق با قانون و استانداردهای حسابداری.
راهحل، سیستمسازی و استفاده از ابزاری است که هم روش صحیح (مثل FIFO یا میانگین) را به صورت خودکار اعمال کند و هم انبار را با فروش و حسابداری یکپارچه نگه دارد تا دیگر مجبور نباشید با دفتر و اکسل حدس بزنید «این خروج با چه نرخی ثبت شود». در این مقاله تعریف میکنیم FIFO و LIFO چیست، کدام برای مدیریت انبار در ایران مناسبتر است و چطور با یک نرمافزار یکپارچه انبارداری و حسابداری، این انتخاب را عملی کنید.
ویژگیهای نرمافزار انبارداری کالو
روش FIFO (اولین وارده، اولین صادره) چیست؟
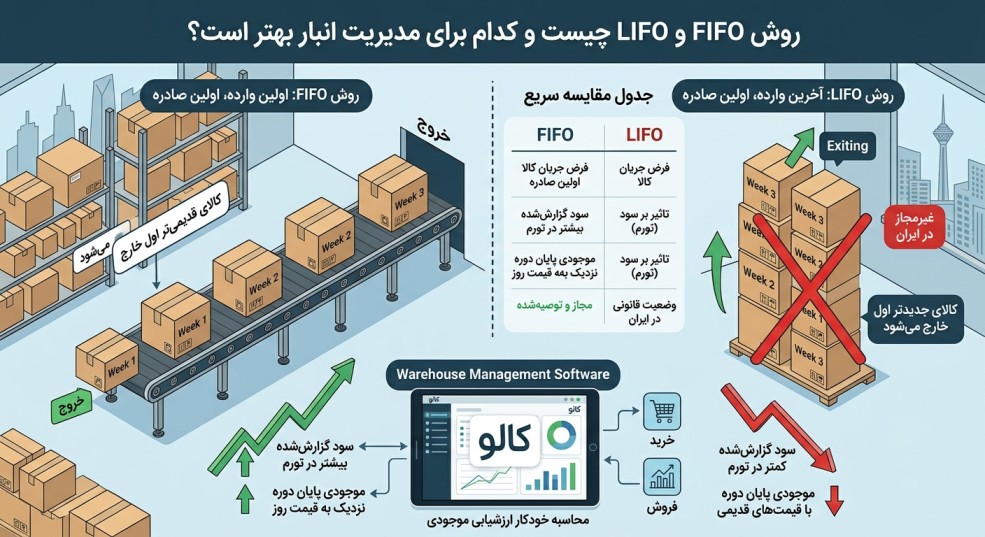
FIFO مخفف عبارت انگلیسی First In, First Out است و در فارسی به «اولین وارده، اولین صادره» یا «اولین صادره از اولین وارده» ترجمه میشود. فرض این روش ساده است: کالاهایی که زودتر وارد انبار شدهاند، در هنگام فروش یا مصرف، زودتر از انبار خارج میشوند.
از نظر فیزیکی، این فرض برای بسیاری از کالاها منطقی است. در انبار مواد غذایی یا دارویی، معمولاً کالای قدیمیتر را جلو میگذارند تا اول فروخته شود و از انقضا جلوگیری شود. در حسابداری هم وقتی شما با روش FIFO ارزشیابی میکنید، برای هر «خروج» فرض میکنید که از همان محمولههای قدیمیتر (که اغلب با قیمت خرید پایینتر ثبت شدهاند) خارج شده است.
اثر FIFO بر سود و موجودی در شرایط تورمی
در دوره تورم، قیمت خرید هر محموله جدید معمولاً بالاتر از محموله قبلی است. در روش FIFO، بهای تمام شده کالای فروشرفته با نرخهای قدیمیتر (ارزانتر) محاسبه میشود؛ در نتیجه سود ناخالص گزارششده بالاتر میآید. از طرف دیگر، موجودی پایان دوره با نرخهای جدیدتر (گرانتر) در ترازنامه نمایش داده میشود و به ارزش روز نزدیکتر است.
نکته کلیدی: FIFO در ایران از نظر سازمان امور مالیاتی و استانداردهای حسابداری مجاز و در بسیاری از واحدهای تجاری توصیهشده است؛ بهویژه برای کالاهای فاسدشدنی یا دارای تاریخ مصرف.
روش LIFO (آخرین وارده، اولین صادره) چیست؟
LIFO مخفف Last In, First Out است؛ یعنی «آخرین وارده، اولین صادره». در این روش فرض میشود که کالاهایی که دیرتر وارد انبار شدهاند، هنگام فروش یا مصرف، اول از انبار خارج میشوند.
از نظر فیزیکی، LIFO در موارد خاصی مصداق دارد؛ مثلاً انبار کردن مصالحی که روی هم انباشته میشوند و از بالا برداشت میشود. اما در حسابداری، اثر LIFO با FIFO برعکس است: در تورم، بهای تمام شده کالای فروشرفته با نرخهای جدیدتر (گرانتر) محاسبه میشود و سود گزارششده کمتر میآید؛ در مقابل، موجودی پایان دوره با نرخهای قدیمیتر (ارزانتر) در ترازنامه میماند و ممکن است با واقعیت بازار فاصله داشته باشد.
چرا LIFO در ایران و در استانداردهای بینالمللی مشکلساز است؟
روش LIFO در بسیاری از کشورها و طبق استانداردهای گزارشگری بینالمللی (مثل IFRS) مجاز نیست؛ زیرا موجودی پایان دوره را با قیمتهای قدیمی و گاهی غیرواقعی نشان میدهد و قابلیت مقایسه صورتهای مالی را کاهش میدهد. در ایران نیز طبق استانداردهای حسابداری ملی، استفاده از LIFO برای ارزشیابی موجودی مواد و کالا ممنوع اعلام شده است.
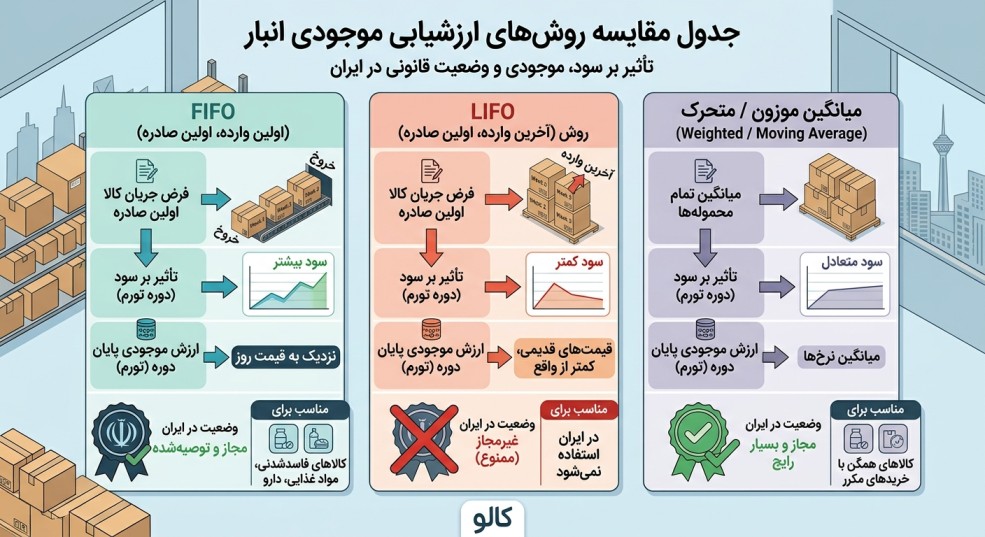
جدول مقایسه FIFO و LIFO و روش میانگین
برای تصمیمگیری سریع، تمایز این روشها از نظر تأثیر بر سود، موجودی پایان دوره و وضعیت قانونی در ایران در جدول زیر خلاصه شده است:
قیمت نرمافزار حسابداری و انبارداری کالو
کدام روش برای مدیریت انبار بهتر است؟
پاسخ به این سؤال به سه عامل بستگی دارد: ماهیت کالا، قوانین و استانداردهای کشور، و هدف شما از گزارشگری.
برای کالاهای دارای تاریخ انقضا (مواد غذایی، دارو، برخی مواد شیمیایی)، روش FIFO هم با واقعیت فیزیکی انبار همخوان است و هم از نظر حسابداری و مالیات در ایران پذیرفته است. برای کالاهای همگن که در دفعات زیاد با قیمتهای مختلف خریداری میشوند، روش میانگین متحرک نیز بسیار رایج است و در نرمافزارهای حسابداری و انبارداری به صورت خودکار محاسبه میشود.
روش LIFO در ایران برای مدیریت انبار مناسب نیست؛ چون از نظر استاندارد حسابداری شماره 8 و رویههای مالیاتی مجاز نیست و میتواند در رسیدگی ممیزان مالیاتی مشکل ایجاد کند.
در عمل، برای اکثر کسبوکارهای ایرانی، انتخاب بین FIFO و میانگین متحرک است؛ نه بین FIFO و LIFO. LIFO را کنار بگذارید و بر اساس نوع کالا و مشاوره با حسابدار، یکی از دو روش مجاز را در نرمافزار خود ثابت کنید.
فروشگاه مواد غذایی و تاریخ انقضا
علی صاحب یک سوپرمارکت کوچک است. او هر هفته شیر پاستوریزه از توزیعکننده میخرد. هفته اول 100 عدد با قیمت واحد 5 هزار تومان؛ هفته دوم 100 عدد با قیمت 5500 تومان (به خاطر تورم). وقتی مشتری 50 عدد شیر میخرد، علی باید در دفاتر مشخص کند این 50 عدد با چه بهایی از انبار خارج شده است.
با روش FIFO، فرض میشود اول از همان شیرهای هفته اول (5000 تومان) خارج شده است. پس بهای تمام شده این 50 عدد برابر 250 هزار تومان است. این با واقعیت فیزیکی همخوان است: علی در قفسه شیرهای قدیمی را جلو گذاشته تا اول فروخته شوند و منقضی نشوند. از نظر مالیاتی هم این روش در ایران پذیرفته است و دفاتر او با استانداردها سازگار میماند.
اگر علی به جای نرمافزار از دفتر دستی یا اکسل استفاده کند، باید خودش بعد از هر فروش محاسبه کند از کدام ردیف ورودی کم کند. یک نرمافزار یکپارچه انبارداری و فروش این کار را به صورت خودکار انجام میدهد: با ثبت فاکتور فروش، خروج از انبار با همان روش FIFO (یا میانگین) ثبت میشود و کاردکس و موجودی بهروز میماند.
کاردکس کالا و کنترل ورود و خروج انبار
شرکت در شرایط تورمی و گزارش سود
شرکت بازرگانی «ب» لوازم الکترونیک وارد میکند. در ابتدای سال 100 دستگاه با قیمت واحد 2 میلیون تومان خریده؛ در میانه سال 100 دستگاه دیگر با قیمت 2/5 میلیون تومان. تا پایان سال 120 دستگاه فروخته شده است.
با FIFO، فرض میشود اول 100 دستگاه اول (2 میلیون) و بعد 20 دستگاه از محموله دوم (2/5 میلیون) فروخته شدهاند. بهای تمام شده کالای فروشرفته و در نتیجه سود ناخالص با این فرض محاسبه میشود. با روش میانگین، یک نرخ میانگین برای هر واحد محاسبه میشود و خروجها با همان نرخ ثبت میشوند. در هر دو حالت، موجودی پایان دوره (80 دستگاه باقیمانده) با یکی از این روشهای مجاز ارزشگذاری میشود و در ترازنامه منعکس میگردد.
اگر کسی اشتباهاً از LIFO استفاده کند، در ایران دفاتر او با استاندارد حسابداری شماره 8 و رویههای مالیاتی سازگار نخواهد بود و در رسیدگی ممکن است با رد دفاتر یا جریمه روبهرو شود. پس برای مدیریت انبار در ایران، تمرکز را روی FIFO یا میانگین بگذارید و اطمینان حاصل کنید نرمافزار شما از این روشها پشتیبانی میکند.
وضعیت قانونی FIFO و LIFO در ایران
استاندارد حسابداری شماره 8 ایران (ارزشیابی و اندازهگیری موجودی مواد و کالا) مبنای رسمی برای نحوه ثبت و گزارش موجودی است. در این استاندارد، روشهای مجاز برای تعیین بهای تمام شده خروجی شامل روش شناسایی ویژه، FIFO و میانگین (موزون یا متحرک) است. روش LIFO به عنوان روش مجاز برای ارزشیابی موجودی در ایران شناخته نمیشود.
علاوه بر این، نگهداری اسناد و دفاتر مرتبط با موجودی (از جمله کاردکس کالا) تحت ماده 95 قانون مالیاتهای مستقیم برای مودیان گروه اول (از جمله واردکنندگان، صادرکنندگان و واحدهای تولیدی) الزامی است. استفاده از روش غیرمجاز مثل LIFO میتواند در زمان رسیدگی مالیاتی به عدم انطباق دفاتر با استانداردها و در نتیجه جریمه یا رد دفاتر منجر شود.
منبعFIFOLIFOاستاندارد حسابداری شماره 8 ایرانمجازغیرمجازسازمان امور مالیاتیقابل قبولقابل قبول نیستاستانداردهای بینالمللی (IFRS)مجازغیرمجاز
مدیریت FIFO و LIFO: روش سنتی در برابر نرمافزار یکپارچه
در روش سنتی (دفتر دستی یا اکسل)، شما بعد از هر خرید و هر فروش باید خودتان تصمیم بگیرید کدام ردیف ورودی را برای خروج در نظر بگیرید و عدد بهای تمام شده را دستی در کاردکس بنویسید. این کار زمانبر است و احتمال خطای انسانی و مغایرت بین موجودی دفتری و فیزیکی بالاست.
در یک نرمافزار حسابداری و انبارداری یکپارچه، روش ارزشیابی (مثلاً FIFO یا میانگین متحرک) یک بار در تنظیمات تعریف میشود و پس از آن، با هر فاکتور خرید و فروش، سیستم به صورت خودکار ورود و خروج را در کاردکس ثبت و بهای تمام شده را محاسبه میکند. نتیجه، کاهش خطا، صرفهجویی در زمان و انطباق با استانداردها و الزامات مالیاتی است.
کالو: محاسبه خودکار ارزشیابی موجودی انبار
کالو یک نرمافزار یکپارچه CRM، حسابداری و انبارداری تحت وب است که برای کسبوکارهای کوچک و متوسط طراحی شده است. در کالو، مدیریت موجودی و انبار با بخش فروش و حسابداری در ارتباط مستقیم است: با ثبت فاکتور خرید یا فروش، موجودی انبار و در صورت پشتیبانی، ارزشیابی و کاردکس کالا به صورت خودکار بهروز میشود.
نرمافزارهای یکپارچه مثل کالو معمولاً از روشهای مجاز قیمتگذاری موجودی (از جمله FIFO و میانگین متحرک) پشتیبانی میکنند تا بهای تمام شده کالای فروشرفته و موجودی ریالی پایان دوره بدون دخالت دستی و با رعایت استانداردها محاسبه شود. با این کار، شما وقت خود را روی مدیریت کسبوکار میگذارید نه روی جمعزدن دستی ردیفهای کاردکس.
برای انبارداری منظم و محاسبه خودکار موجودی و بهای تمام شده، میتوانید از نرمافزار آنلاین کالو استفاده کنید. با ثبتنام در کالو، نسخه دمو را امتحان کنید و گزارش موجودی و یکپارچگی با فروش و حسابداری را ببینید.
سوالات متداول (FAQ)
در ادامه به سه سؤال پرتکرار درباره روش FIFO و LIFO و مدیریت انبار پاسخ داده شده است:
روش FIFO و LIFO چه تفاوتی دارند؟
در روش FIFO فرض میشود کالایی که زودتر وارد انبار شده، زودتر خارج میشود؛ در روش LIFO برعکس، آخرین وارده اولین صادره است. از نظر حسابداری، FIFO در تورم سود بیشتری گزارش میکند و موجودی پایان دوره به ارزش روز نزدیکتر است؛ LIFO در ایران طبق استاندارد حسابداری شماره 8 مجاز نیست.
کدام روش برای مدیریت انبار در ایران بهتر است؟
برای اکثر واحدهای تجاری در ایران، روش FIFO یا روش میانگین (موزون یا متحرک) مناسب است. FIFO برای کالاهای فاسدشدنی و دارای تاریخ انقضا منطقیتر است و از نظر مالیاتی و استانداردها پذیرفته است. روش LIFO در ایران ممنوع است و نباید استفاده شود.
آیا نرمافزار کالو از روش FIFO پشتیبانی میکند؟
نرمافزارهای یکپارچه حسابداری و انبارداری مثل کالو معمولاً از روشهای مجاز قیمتگذاری موجودی از جمله FIFO و میانگین متحرک پشتیبانی میکنند و بهای تمام شده کالای فروشرفته و موجودی ریالی را به صورت خودکار محاسبه میکنند. برای جزئیات دقیق میتوانید در نسخه دمو کالو بخش انبار و گزارش موجودی را بررسی کنید.
جمعبندی
روش FIFO یعنی اولین وارده، اولین صادره و برای بسیاری از کالاها هم با واقعیت فیزیکی انبار همخوان است و هم در ایران از نظر استاندارد حسابداری و مالیات مجاز است. روش LIFO (آخرین وارده، اولین صادره) در ایران ممنوع است و برای مدیریت انبار نباید از آن استفاده کنید. انتخاب عملی شما عمدتاً بین FIFO و روش میانگین است؛ بسته به نوع کالا و مشاوره با حسابدار.
برای اینکه این روشها بدون خطای انسانی و با انطباق قانونی اعمال شوند، استفاده از یک نرمافزار حسابداری و انبارداری یکپارچه که انبار را با فروش و حسابداری وصل کند و ارزشیابی موجودی را خودکار انجام دهد، راهکار منطقی است. کالو یکی از گزینههای مناسب برای کسبوکارهای کوچک و متوسط است تا انبار را منظم و گزارشها را قابل اتکا نگه دارند.