کاردکس کالا چیست؟ آموزش کنترل ورود و خروج کالا به زبان ساده
فهرست مطالب
مقدمه: پاشنه آشیل مدیریت موجودی
مدیریت موجودی، پاشنه آشیل هر کسبوکار کالا-محور است. فرقی نمیکند صاحب یک فروشگاه کوچک باشید یا مدیر یک شرکت بازرگانی بزرگ؛ لحظهای که کنترل ورود و خروج کالاهای خود را از دست بدهید، ضرر مالی آغاز میشود.
آیا تا به حال با مغایرت موجودی در پایان ماه روبهرو شدهاید؟ یا بدتر از آن، مشتری سفارشی ثبت کرده اما متوجه شدهاید که کالا در انبار موجود نیست؟ اینجاست که مفهومی به نام «کاردکس کالا» به نجات شما میآید. در این مقاله، از صفر تا صد کاردکس، روشهای تنظیم آن و بهترین ابزار مدرن برای جایگزینی روشهای سنتی را بررسی میکنیم.
نظام کاردکس کالا نه تنها ابزار کنترلی انبارداران است، بلکه زیربنای گزارشگری مالی، محاسبه سود و زیان و ارزیابی داراییها در ترازنامه محسوب میشود. در نظام حقوقی و مالیاتی ایران، نگهداری صحیح کاردکس کالا تحت الزامات ماده 95 قانون مالیاتهای مستقیم و استانداردهای حسابداری ملی (از جمله استاندارد شماره 8) یک تکلیف قانونی است که اهمال در آن میتواند منجر به رد دفاتر قانونی و تحمیل جریمههای مالیاتی شود.
کاردکس کالا به زبان ساده: شناسنامه حرکت کالا
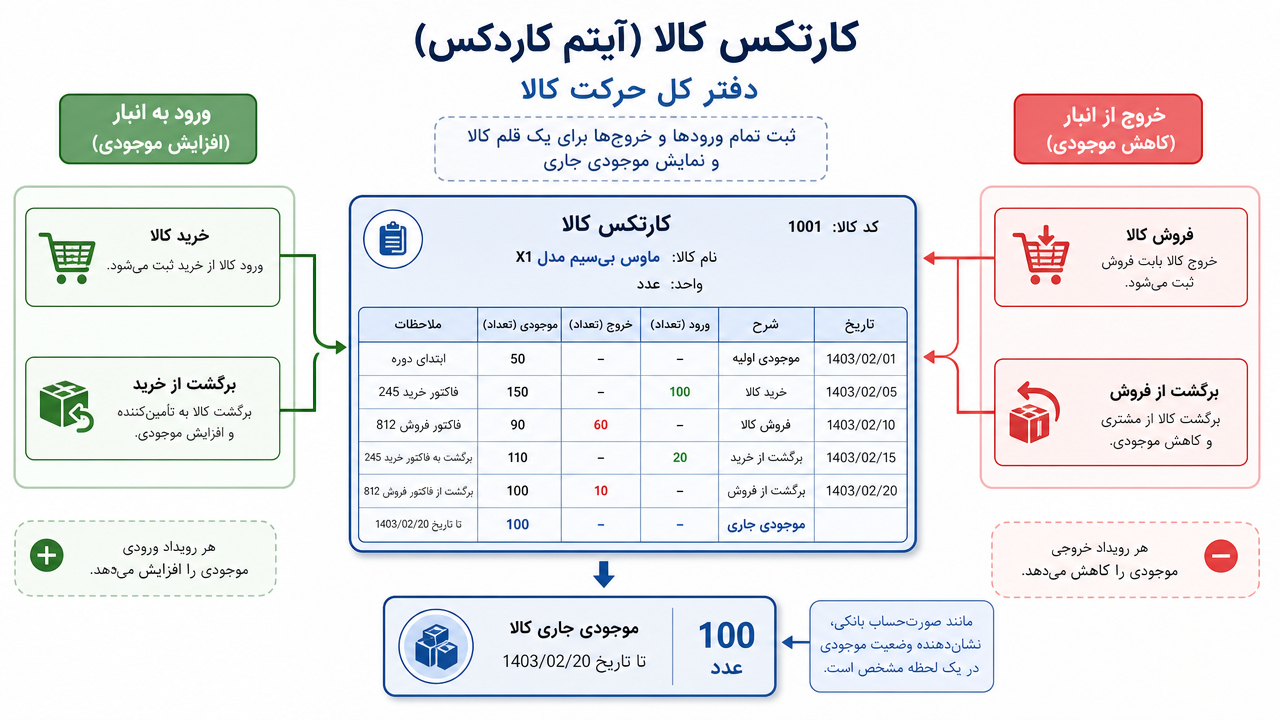
در تعریف علمی و حسابداری، کاردکس کالا (Item Kardex) کارتی است که برای هر قلم کالا بهصورت جداگانه تنظیم میشود تا تمامی تراکنشهای مربوط به آن (شامل خرید، فروش، برگشت از خرید و مرجوعی) در آن ثبت گردد.
اگر بخواهیم سادهتر بگوییم: کاردکس کالا مثل «صورتحساب بانکی» برای اجناس شماست. همانطور که در دفترچه بانکی میبینید چقدر پول آمد، چقدر رفت و چقدر ماند؛ در کاردکس هم میبینید چند عدد از یک کالا وارد انبار شد، چند عدد خارج شد و در لحظه «موجودی واقعی» چقدر است.
ساختار کاردکس کالا بازتابدهنده تمام فعلوانفعالاتی است که بر روی یک قلم کالا از لحظه ورود به سازمان تا خروج یا مصرف اعمال میشود؛ این فرآیند ثبت سیستماتیک امکان نظارت بر ظرفیت انبار، شناسایی اقلام پرگردش و راکد و جلوگیری از اتلاف منابع را فراهم میکند.
چرا به کاردکس کالا نیاز داریم؟
جلوگیری از مفقود شدن کالا: ردیابی دقیق هر واحد کالا.
مدیریت نقطه سفارش: دانستن زمان دقیق برای شارژ مجدد انبار.
محاسبه بهای تمام شده: تعیین ارزش ریالی موجودی انبار برای ترازنامه.
کنترل عملکرد انباردار: تطبیق موجودی فیزیکی با موجودی دفتری.
پیشنهاد ویژه: اگر به دنبال راهی هستید که بدون درگیر شدن با فرمهای پیچیده کاغذی، انبار خود را به صورت لحظهای مدیریت کنید، همین حالا در نرمافزار کالو ثبتنام کنید و مدیریت هوشمند را تجربه کنید.
انواع کاردکس کالا: از انبار تا حسابداری
کاردکسها معمولاً در دو سطح در کسبوکارها استفاده میشوند:
1. کاردکس تعدادی (کاردکس انبار)
این کاردکس در محل انبار نگهداری میشود و انباردار فقط تعداد ورود و خروج کالا را در آن ثبت میکند. هدف از این کاردکس، کنترل فیزیکی کالاهاست.
2. کاردکس مقداری - ریالی (کاردکس حسابداری)
این بخش در واحد حسابداری مدیریت میشود. علاوه بر تعداد، قیمت خرید، قیمت فروش و بهای تمام شده موجودی نیز در آن درج میشود. این گزارش برای بستن حسابها و محاسبه سود و زیان حیاتی است.
جدول مقایسه کاردکس انبار و کاردکس حسابداری
تمایز این دو نوع کاردکس از نظر متولی، دادههای کلیدی و هدف کنترلی در جدول زیر خلاصه شده است:
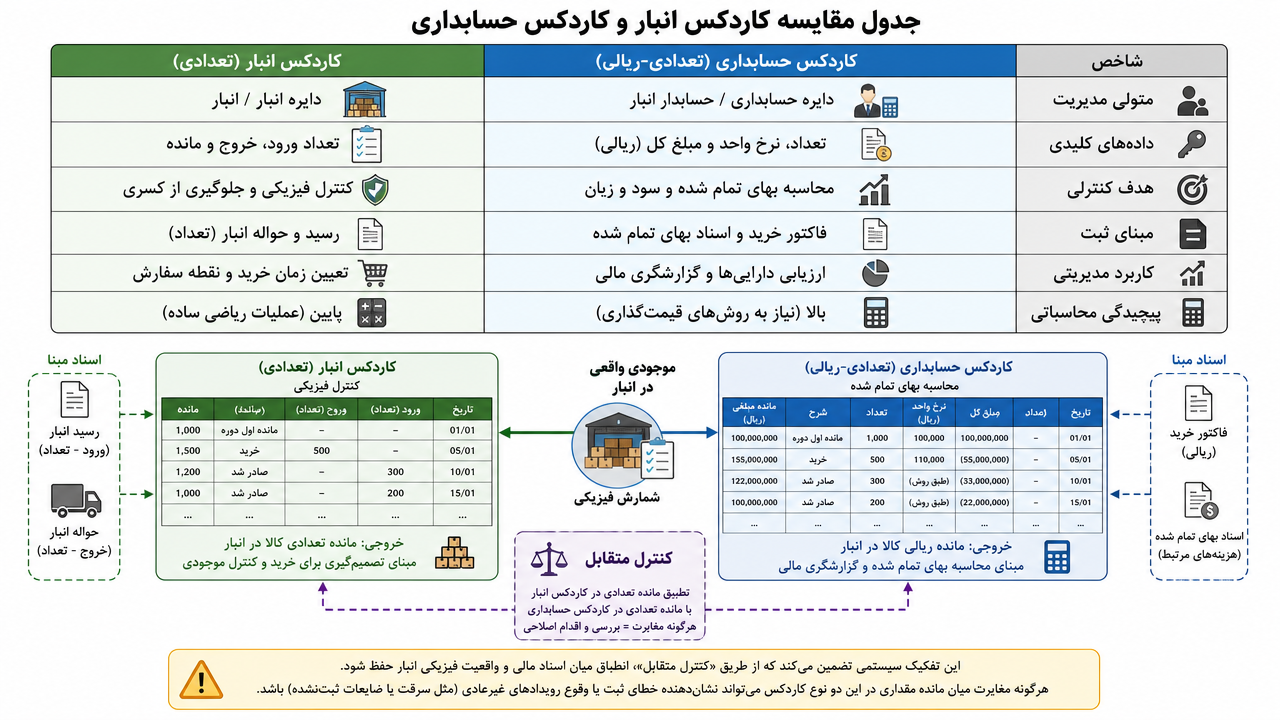
این تفکیک سیستمی تضمین میکند که از طریق «کنترل متقابل»، انطباق میان اسناد مالی و واقعیت فیزیکی انبار حفظ شود. هرگونه مغایرت میان مانده مقداری در این دو نوع کاردکس میتواند نشاندهنده خطای ثبت یا وقوع رویدادهای غیرعادی (مثل سرقت یا ضایعات ثبتنشده) باشد.
استاندارد حسابداری شماره 8 ایران: ارزشیابی و اندازهگیری موجودی
استاندارد حسابداری شماره 8 ایران مرجع نهایی برای نحوه شناسایی، اندازهگیری و افشای موجودی مواد و کالا در صورتهای مالی واحدهای تجاری است. موجودیها بخش عمدهای از دارایی بسیاری از واحدهای تجاری را تشکیل میدهند و ارزشیابی صحیح آنها اثر بااهمیتی بر وضعیت مالی و عملکرد سازمان دارد.
یکی از قواعد حیاتی این استاندارد، اندازهگیری موجودیها بر مبنای «اقل بهای تمام شده و خالص ارزش فروش» است. یعنی داراییها نباید بیش از مبلغی که انتظار میرود از طریق فروش یا مصرف بازیافت شود، در ترازنامه منعکس گردند.
بهای تمام شده در کاردکس: چه چیزهایی داخل میشود؟
بهای تمام شده موجودی در کاردکس نباید فقط به قیمت خرید مندرج در فاکتور محدود شود. طبق استاندارد 8، این بها شامل:
مخارج خرید: بهای خرید، حقوق و عوارض گمرکی، هزینه حمل و نقل و مخارج مستقیم مرتبط با خرید. تخفیفات تجاری باید از بهای خرید کسر شوند.
مخارج تبدیل: در واحدهای تولیدی، شامل دستمزد مستقیم و سربار تولید که به طور سیستماتیک به محصولات تخصیص مییابد.
هزینه حمل به داخل (Freight-In): در روش حسابداری دائمی باید مستقیماً به حساب موجودی کالا در کاردکس اضافه شود.
خالص ارزش فروش و آزمون کاهش ارزش
خالص ارزش فروش (NRV) یعنی بهای فروش برآوردی کالا پس از کسر مخارج تکمیل و هزینههای بازاریابی و توزیع. سازمانها ملزم هستند در پایان هر دوره مالی، بهای تمام شده ثبتشده در کاردکس را با خالص ارزش فروش مقایسه کنند. اگر به دلایلی (خرابی، نابابی، کاهش تقاضا یا قیمت) خالص ارزش فروش کمتر از بهای تمام شده باشد، باید به میزان تفاوت، «هزینه کاهش ارزش موجودی» شناسایی شده و مبلغ دفتری کالا در کاردکس کاهش یابد.
روشهای قیمتگذاری و جریان هزینه در کاردکس حسابداری
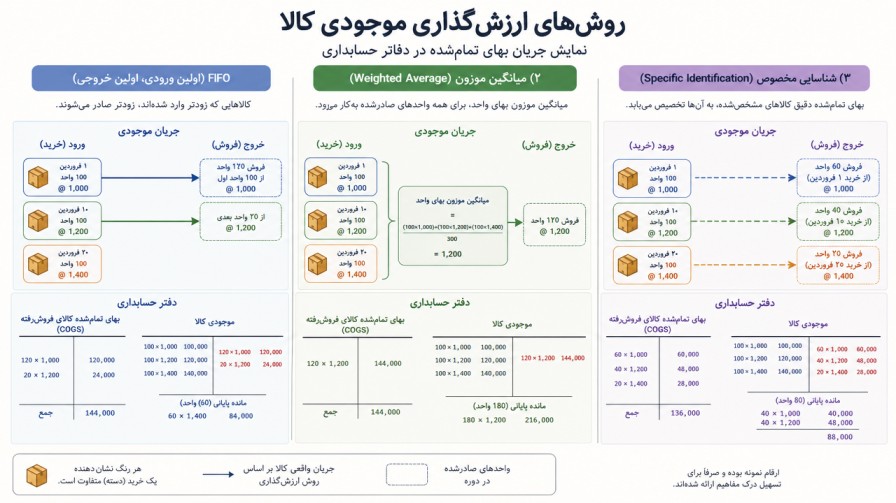
در کاردکس تعدادی-ریالی، تعیین نرخ خروجی کالاها وقتی که کالاهای مشابه با قیمتهای متفاوت در زمانهای مختلف خریده شدهاند، چالشبرانگیز است. انتخاب روش قیمتگذاری تأثیر مستقیم بر سود ناخالص و مالیات عملکرد دارد.
روش اولین صادره از اولین وارده (FIFO)
در روش فایفو، فرض بر این است که کالاهایی که زودتر وارد انبار شدهاند، اول از انبار خارج میشوند. برای کالاهای دارای تاریخ انقضا (مواد غذایی و دارویی) از نظر منطق فیزیکی مناسب است. در شرایط تورمی، استفاده از FIFO باعث میشود بهای تمام شده کالای فروشرفته با نرخهای قدیمیتر (ارزانتر) محاسبه شود و سود گزارششده بیشتر باشد. این روش مورد تأیید سازمان امور مالیاتی است.
روش میانگین موزون و متحرک
در این روش، نرخ واحد به صورت میانگین محاسبه میشود. در میانگین متحرک (رایج در نرمافزارها)، پس از هر بار ورود کالا، نرخ میانگین جدید به این صورت بهروز میشود:
نرخ جدید = (تعداد موجودی قبلی × نرخ قبلی + تعداد ورودی جدید × نرخ خرید جدید) ÷ مجموع تعداد موجودی
روش شناسایی ویژه و وضعیت لایفو (LIFO)
روش شناسایی ویژه زمانی استفاده میشود که هر واحد کالا منحصر به فرد باشد (مثل خودرو یا جواهرات). در مقابل، روش لایفو (آخرین وارده، اولین صادره) در شرایط تورمی سود و مالیات را به صورت غیرواقعی کاهش میدهد و طبق استانداردهای حسابداری ایران و بینالمللی ممنوع است.
روشتأثیر بر سود (تورم)ارزیابی موجودی پایان دورهوضعیت در ایرانFIFOبیشترین سودنزدیک به قیمت روز بازارمجاز و توصیهشدهLIFOکمترین سودقیمتهای قدیمی و غیرواقعیغیرمجاز (ممنوع)میانگین متحرکسود متعادلمیانگین نرخهامجاز و بسیار رایجشناسایی ویژهسود واقعی و دقیقبهای واقعی خرید هر قلممجاز برای اقلام خاص
مستندسازی عملیات انبار و چرخه ثبت در کاردکس
اعتبار اطلاعات کاردکس کالا منوط به وجود «اسناد مثبته» است که هر تراکنش را پشتیبانی میکنند. بدون این مدارک، کاردکس در حسابرسی و رسیدگی مالیاتی ارزش قانونی ندارد.
فرآیند ورود کالا: از خرید تا رسید انبار
وقتی کالا وارد انبار میشود، انباردار پس از بازرسی کمی و کیفی فرم «رسید انبار» (قبض انبار) صادر میکند. اطلاعات این رسید (تأمینکننده، شماره فاکتور، تعداد و مشخصات کالا) در ستون «وارده» کاردکس ثبت میشود. در حسابداری انبار، هزینههای مرتبط (حمل، بازرسی، عوارض) نیز به بهای کالا در کاردکس تعدادی-ریالی افزوده میگردد.
فرآیند خروج کالا: حواله انبار و انواع آن
هرگونه خروج کالا باید مستند به «حواله انبار» باشد. انواع حواله در سیستم کاردکس عبارتند از:
حواله فروش: برای ارسال کالا به مشتری؛ منجر به شناسایی درآمد و بهای تمام شده کالای فروشرفته میشود.
حواله مصرف: برای انتقال مواد اولیه به خط تولید یا مصرف داخلی.
حواله ضایعات: برای خارج کردن اقلام غیرقابل استفاده یا از بینرفته به صورت غیرعادی.
ثبت دقیق شماره حواله و تاریخ در ستون «صادره» کاردکس، امکان ردیابی هر قلم کالا و جلوگیری از خروجهای غیرمجاز را فراهم میکند.
مدیریت کالای امانی و ضایعات در کاردکس
کالای امانی به کالایی گفته میشود که از سوی مالک (آمر) به شخص دیگری (حقالعملکار) سپرده میشود تا برای او فروخته شود. «کالای امانی دیگران نزد ما» نباید به عنوان دارایی در ترازنامه ثبت شود. در کاردکس انبار، این کالاها باید در کارتهای جداگانه نگهداری شوند تا با موجودی ملکی شرکت مخلوط نشوند. در مقابل، «کالای امانی ما نزد دیگران» همچنان بخشی از موجودی پایان دوره شرکت آمر است و در ترازنامه تحت عنوان «موجودی کالا نزد حقالعملکار» گزارش میشود.
ضایعات به دو گروه تقسیم میشوند: ضایعات عادی (ناشی از ماهیت کالا مثل تبخیر یا ریزش معمول) که بخشی از بهای تمام شده کالای سالم محسوب شده و ثبت جداگانه ندارند، ولی موجودی مقداری در کاردکس باید اصلاح شود؛ و ضایعات غیرعادی (ناشی از حوادث، سرقت یا بیدقتی) که با صدور حواله ضایعات از کاردکس خارج شده و به عنوان هزینه در سود و زیان ثبت میشوند.
انبارگردانی، رفع مغایرت و بازسازی کاردکس
انبارگردانی یعنی شمارش فیزیکی موجودی انبار در بازههای مشخص (معمولاً پایان سال مالی) برای اطمینان از صحت اطلاعات کاردکس. پس از شمارش، سه وضعیت ممکن است پیش بیاید:
انطباق کامل: نشاندهنده دقت سیستم ثبت است.
کسری انبار: موجودی واقعی کمتر از کاردکس است؛ با صدور «حواله مغایرت انبارگردانی»، حساب کسر و اضافات انبار بدهکار و موجودی کالا بستانکار میشود.
اضافی انبار: موجودی واقعی بیشتر از کاردکس است؛ با صدور «رسید مغایرت انبارگردانی» موجودی کالا بدهکار و کسر و اضافات بستانکار میشود.
گاهی به دلیل اشتباهات سیستمی یا تغییر روش قیمتگذاری، ماندههای ریالی کاردکس اعتبار خود را از دست میدهند. در این صورت واحد حسابداری اقدام به «بازسازی کاردکس» میکند؛ یعنی محاسبه مجدد تمام ردیفهای وارده و صادره از ابتدای دوره بر اساس مدارک مثبته و روش قیمتگذاری منتخب.
جابجایی کالا بین انبارها و اثر آن بر کاردکس
در سازمانهایی با چند انبار، انتقال کالا با «حواله انتقالی» انجام میشود. این سند بهطور همزمان به عنوان خروجی در کاردکس انبار مبدأ و ورودی در کاردکس انبار مقصد ثبت میشود. بهای وارده به انبار مقصد باید دقیقاً برابر بهای تمام شده خروجی از انبار مبدأ باشد. این جابجاییها بر سود و زیان کل شرکت تأثیری ندارند و فقط محل فیزیکی دارایی را در ترازنامه تغییر میدهند.
الزامات قانونی ماده 95 قانون مالیاتهای مستقیم و تکالیف مودیان
ماده 95 قانون مالیاتهای مستقیم مودیان را ملزم به نگهداری اسناد، مدارک و دفاتر قانونی (دفتر روزنامه و کل) کرده است. آییننامه اجرایی مودیان را بر اساس حجم فعالیت به سه گروه تقسیم میکند. گروه اول (صادرکنندگان، واردکنندگان، صاحبان کارخانهها و واحدهای تولیدی) ملزم به نگهداری دفاتر قانونی و ارائه صورتهای مالی دقیق از جمله گزارش موجودی مواد و کالا هستند.
نگهداری کاردکس کالا برای مودیان گروه اول یک ضرورت گریزناپذیر است، زیرا ممیزان مالیاتی در زمان رسیدگی، انطباق میان خریدهای ثبتشده در دفاتر و گردش کالا در انبار را از طریق کاردکس بررسی میکنند.
پیامدهای رد دفاتر قانونی و جرایم مالیاتی
در صورت رد دفاتر به دلایلی مثل عدم تطابق با کاردکس، تأخیر در تحریر (بیش از 15 روز) یا عدم ارائه اسناد مثبته انبار، عواقب زیر رخ میدهد:
مالیات علیالراس: محاسبه درآمد مشمول مالیات به صورت تخمینی و بر اساس ضرایب علیالراس که معمولاً منجر به مالیات بسیار سنگینتر میشود.
جریمه عدم ارائه دفاتر: معادل 20 درصد مالیات متعلقه.
جریمه رد دفاتر: در صورت ارائه دفاتر ولی رد به دلیل نقص، معادل 10 درصد مالیات.
رعایت استانداردهای تحریر دفاتر و نگهداری منظم کاردکس نه تنها ریسک مالیاتی را کاهش میدهد، بلکه میتواند منجر به جایزه خوشحسابی (معادل 5 درصد اصل مالیات سه سال متوالی) شود.
روشهای سنتی مدیریت کاردکس و چالشهای آنها
در گذشته نه چندان دور، مدیران از سه روش زیر استفاده میکردند که هر کدام چالشهای خاص خود را دارد:
کارتهای مقوایی (کاردکس دستی): احتمال گم شدن، خطخوردگی و اشتباهات محاسباتی در این روش بسیار بالاست. همچنین گزارشگیری از آنها ساعتها زمان میبرد.
دفاتر کل و معین: نوشتن دستی تراکنشها کند است و در صورت بروز یک اشتباه کوچک، کل تراز مالی انبار بهم میریزد.
فایل اکسل (Excel): اگرچه از کاغذ بهتر است، اما اکسل "یکپارچه" نیست. یعنی اگر فروشی ثبت کنید، اکسل به صورت خودکار متوجه نمیشود و باید دستی آن را کم کنید. خطر حذف ناگهانی فایل یا فرمولها هم همیشه وجود دارد.
بزرگترین دردسر روشهای قدیمی: "عدم انطباق"
بزرگترین مشکل اینجاست که انباردار یک عدد را ثبت میکند و حسابدار عددی دیگر. این عدم هماهنگی باعث میشود در پایان سال مالی، پروسه "انبارگردانی" به یک کابوس تبدیل شود.
آموزش تنظیم جدول کاردکس کالا (اجزای اصلی)
یک فرم استاندارد کاردکس کالا باید شامل ستونهای زیر باشد:
مشخصات کالا: نام، کد کالا، واحد سنجش و محل قرارگیری در قفسه.
بخش ورودی (وارده): شامل ستونهای تاریخ، شماره سند خرید، تعداد و قیمت واحد.
بخش خروجی (صادره): شامل تاریخ، شماره فاکتور فروش، تعداد و قیمت.
مانده (موجودی): که تفاضل ورودی و خروجی را نشان میدهد.
نحوه محاسبه موجودی در کاردکس
موجودی نهایی = موجودی اولیه + ورودیها - خروجیها
در این فرمول، موجودی نهایی همواره باید با موجودی فیزیکی در قفسههای انبار برابر باشد.
معرفی «کالو»: راهکار نوین برای حذف کاردکسهای کاغذی
دوران یادداشت روی کاغذ و فرمولنویسی در اکسل به سر آمده است. کالو به عنوان یک نرمافزار یکپارچه حسابداری و انبارداری تحت وب، به شما اجازه میدهد بدون نیاز به دانش تخصصی حسابداری، کاردکس تمام کالاهای خود را به صورت خودکار مدیریت کنید.
چرا برای مدیریت کاردکس باید از کالو استفاده کنیم؟
در کالو، به محض اینکه شما یک فاکتور خرید یا فروش ثبت میکنید، سیستم به طور خودکار:
موجودی انبار را بروزرسانی میکند.
کاردکس کالا را به تفکیک تاریخ و شخص طرف حساب آپدیت میکند.
قیمت میانگین خرید را برای شما محاسبه میکند.
دیگر نگران اشتباهات محاسباتی در انبار نباشید. با استفاده از نرمافزار آنلاین کالو، کاردکس کالای شما همیشه دقیق و در دسترس است.
ویژگیهای کلیدی بخش انبارداری و کاردکس در کالو
1. یکپارچگی کامل با فروش
در بسیاری از نرمافزارها، انبار و فروش از هم جدا هستند. در کالو، وقتی فاکتور فروش صادر میشود، کالا به صورت خودکار از کاردکس خارج میشود. این یعنی "مدیریت در لحظه" (Real-time Management).
2. دسترسی ابری (Cloud-Based)
شما میتوانید در خانه، مغازه یا حتی در سفر با موبایل خود چک کنید که از یک کالای خاص چند عدد در انبار مانده است. نیازی به تماس با انباردار نیست!
3. گزارشگیری با یک کلیک
به جای ساعتها جمع زدن ستونهای دفتر، در کالو کافیست نام کالا را جستجو کنید تا ریزترین جزئیات ورود و خروج آن را در قالب یک گزارش شکیل دریافت کنید.
4. سادگی برای غیرحسابداران
رابط کاربری کالو به گونهای طراحی شده که حتی اگر هیچ تجربهای در حسابداری ندارید، میتوانید در کمتر از 5 دقیقه اولین کاردکس کالا را ایجاد کنید.
سناریوی واقعی: چگونه کالو یک فروشگاه را نجات داد؟
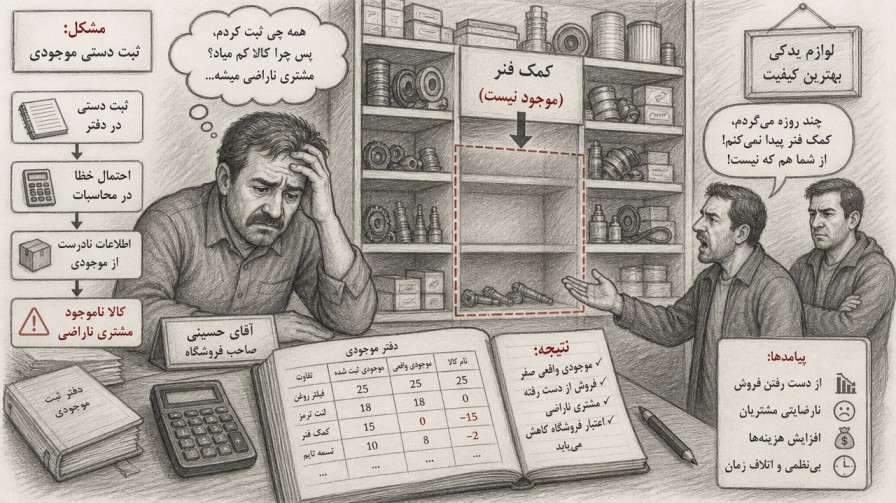
تصور کنید آقای حسینی صاحب یک فروشگاه لوازم یدکی است. او 3000 قلم کالا دارد. پیش از این، او از دفتر برای ثبت خروج کالا استفاده میکرد.
مشکل: شاگرد مغازه گاهی فراموش میکرد خروج کمکفنرها را ثبت کند.
نتیجه: آقای حسینی روی موجودی دفتر حساب میکرد و به مشتری وعده میداد، اما در قفسه چیزی نبود! مشتری ناراضی برمیگشت.
راهکار کالو: آقای حسینی سیستم را به کالو منتقل کرد. حالا هر بار که فاکتوری صادر میشود، سیستم هشدار میدهد که موجودی رو به اتمام است. او با گوشی همراه خود، کاردکس هر قطعه را چک میکند و دقیقاً میداند هر کالا توسط چه کسی و در چه تاریخی خریداری شده است.
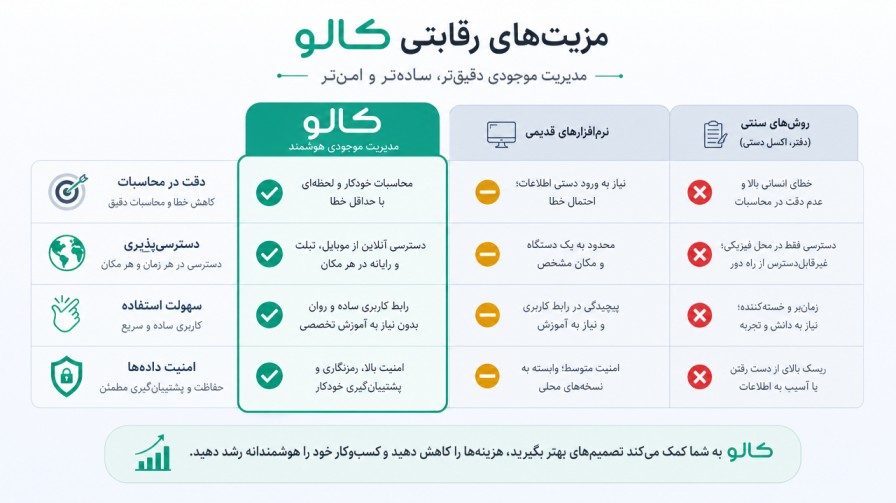
مزایای کالو در مدیریت موجودی
در ادامه، مقایسهای جامع بین کالو و روشهای سنتی ارائه شده است:
سوالات متداول (FAQ)
در ادامه به برخی از سوالات رایج شما درباره کاردکس کالا و کالو پاسخ میدهیم:
آیا کاردکس کالا همان گزارش انبارگردانی است؟
خیر. کاردکس کالا تاریخچه حرکت یک کالا را نشان میدهد، اما انبارگردانی عملیاتی است که در آن موجودی فیزیکی با موجودی کاردکس تطبیق داده میشود تا مغایرتها مشخص شوند.
تفاوت کاردکس کالا با موجودی کالا چیست؟
موجودی کالا فقط یک عدد (مثلاً 10 عدد) است، اما کاردکس نشان میدهد این 10 عدد چگونه به دست آمده است (مثلاً 15 عدد خرید، 5 عدد فروش).
آیا کالو برای کسبوکارهای کوچک هم مناسب است؟
بله، اتفاقاً کالو دقیقاً برای کسبوکارهای کوچک و متوسط طراحی شده تا بدون هزینه سنگین و پیچیدگی، سیستم مالی خود را حرفهای کنند.
چطور میتوانم کاردکسهای قدیمی را به کالو منتقل کنم؟
شما میتوانید موجودی اولیه خود را به سادگی در سیستم تعریف کنید و از آن لحظه به بعد، تمامی حرکتها توسط کالو ثبت میشود.
چرا نگهداری کاردکس برای مالیات مهم است؟
طبق ماده 95 قانون مالیاتهای مستقیم، مودیان گروه اول (واردکنندگان، صادرکنندگان، کارخانهداران و واحدهای تولیدی) ملزم به نگهداری دفاتر و گزارش موجودی هستند. ممیزان مالیاتی انطباق خریدها و گردش کالا را از طریق کاردکس بررسی میکنند. عدم تطابق میتواند منجر به رد دفاتر، مالیات علیالراس و جریمه شود.
روش FIFO و میانگین در کالو پشتیبانی میشوند؟
بله. نرمافزارهای یکپارچه مثل کالو معمولاً از روشهای مجاز قیمتگذاری (FIFO و میانگین متحرک) پشتیبانی میکنند و بهای تمام شده و موجودی ریالی را به صورت خودکار محاسبه میکنند.
جمعبندی: از مدیریت سنتی به مدیریت هوشمند
کاردکس کالا صرفاً یک فرم اداری نیست؛ بلکه قلب تپنده بخش تامین و فروش شماست. استفاده از ابزارهای قدیمی نه تنها وقت شما را میگیرد، بلکه ریسک خطای انسانی را به شدت افزایش میدهد.
انطباق دقیق کاردکس با استاندارد حسابداری شماره 8 و الزامات ماده 95 قانون مالیاتهای مستقیم تضمینکننده بقای تجاری و شفافیت در برابر ممیزان مالیاتی است. استفاده از روشهای قیمتگذاری متناسب با ماهیت کالا (مثل FIFO برای کالاهای فاسدشدنی) و گذار از سیستمهای دستی به نرمافزارهای یکپارچه، دقت بهای تمام شده را افزایش میدهد و با گزارش موجودیهای راکد مانع حبس سرمایه در انبار میشود.
با انتخاب نرمافزار حسابداری و انبارداری کالو، شما نه تنها یک سیستم کاردکس دقیق خواهید داشت، بلکه به یک CRM و سیستم حسابداری یکپارچه دسترسی پیدا میکنید که کسبوکارتان را منظمتر و سوددهتر میکند.
آیا آمادهاید تا با خطاهای انبارداری خداحافظی کنید؟ کالو در این مسیر همراه شماست.
🔥 همین حالا به جمع کاربران کالو بپیوندید
همین امروز مدیریت انبار خود را متحول کنید.
برای استفاده از نسخه دمو و ثبتنام رایگان، به وبسایت رسمی کالو مراجعه کنید یا مستقیماً در پنل کاربری کالو عضو شوید.